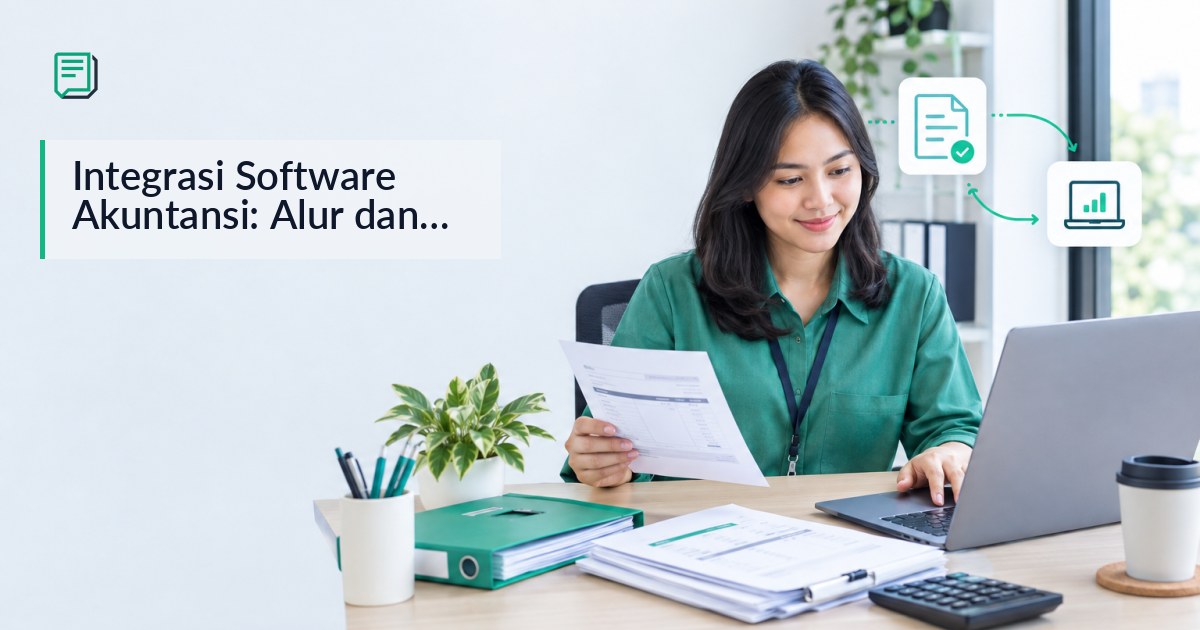
Integrasi software akuntansi menghubungkan aliran data dari sumber transaksi misalnya aplikasi penjualan, POS, atau dokumen vendor—ke proses pencatatan keuangan. Agar hasilnya bisa dipercaya, tentukan lebih dulu data apa yang mengalir, ke mana data dikirim, bagaimana field dipetakan, dan siapa yang memeriksa pengecualian. Koneksi aplikasi saja tidak otomatis menjamin transaksi tercatat benar atau laporan siap digunakan.
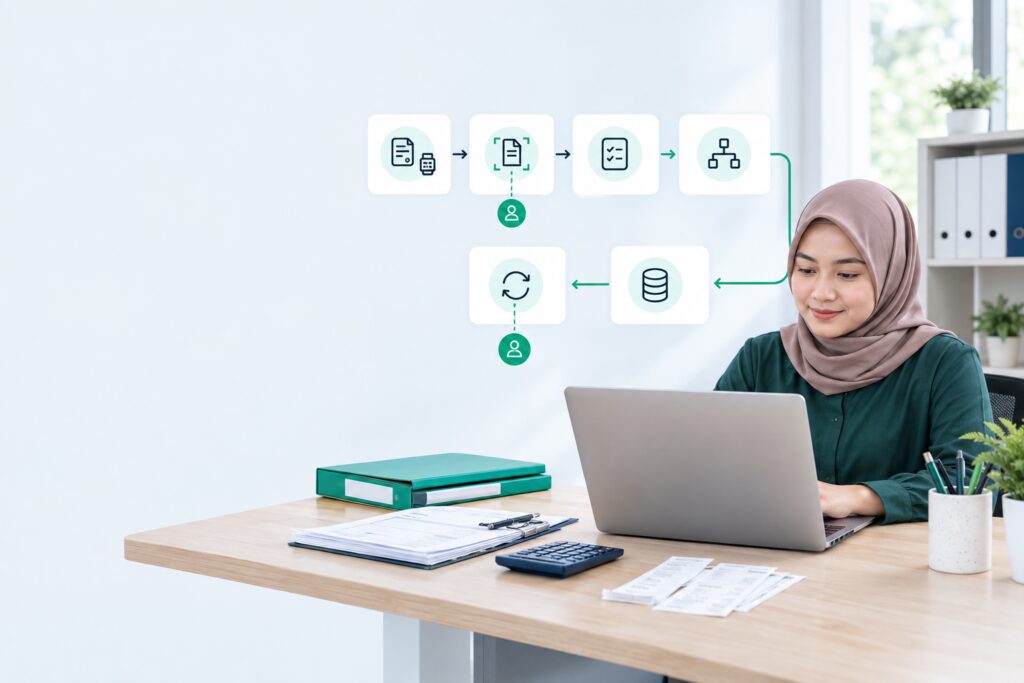
Untuk bisnis yang memproses invoice, alurnya dapat mencakup penerimaan dokumen, ekstraksi data, pemeriksaan, pemetaan ke akun atau kategori, lalu pencatatan di software akuntansi. OCR dapat membantu membaca teks dari gambar atau PDF, tetapi hasil ekstraksi tetap perlu divalidasi dan tidak sama dengan pembukuan lengkap.
Apa yang dimaksud integrasi software akuntansi?
Integrasi adalah pertukaran data yang dirancang antara software akuntansi dan sistem lain, atau antara software dan proses input yang terstruktur. Bentuknya bisa berupa konektor yang tersedia, API, impor-ekspor file, atau langkah manual yang dikendalikan dengan SOP. Pilihan yang tersedia bergantung pada dokumentasi dan kemampuan masing-masing aplikasi; jangan mengasumsikan semua software mendukung metode yang sama.
Tujuannya bukan sekadar mengirim data. Data sumber perlu diterjemahkan ke struktur tujuan: pelanggan atau vendor yang tepat, kategori akun yang sesuai, tanggal dan periode yang benar, serta status transaksi yang tidak keliru. Sebuah studi kasus akademik tentang rancangan integrasi toko online dengan aplikasi akuntansi SaaS, misalnya, memetakan objek seperti kontak, produk, transaksi, dan jurnal sebelum merancang pertukaran data melalui API. Itu contoh rancangan pada satu kasus, bukan bukti bahwa semua aplikasi memiliki endpoint atau perilaku yang sama. Baca studi kasus integrasi aplikasi akuntansi berbasis SaaS.
Tentukan alur yang ingin diintegrasikan
Mulailah dari pekerjaan yang paling sering memerlukan salin-tempel atau menimbulkan selisih. Pilih satu alur yang jelas sebelum mencoba menghubungkan banyak sistem sekaligus.
- Penjualan: transaksi dari POS atau kanal penjualan menuju pencatatan penjualan, penerimaan, dan bila relevan perubahan stok.
- Pembelian: data tagihan vendor menuju pemeriksaan, persetujuan, dan pencatatan utang atau biaya.
- Dokumen pengeluaran: invoice, kuitansi, atau struk menjadi sumber data awal yang diperiksa sebelum pencatatan.
- Bank atau pembayaran: data penerimaan dan pembayaran dicocokkan dengan transaksi yang sudah tercatat.
Untuk tiap alur, tulis pemilik proses, sumber data resmi, sistem tujuan, frekuensi pengiriman, dan tindakan saat pengiriman gagal. Tentukan juga apakah data dibuat sebagai draf untuk ditinjau atau langsung masuk ke pencatatan. Keputusan posting dan klasifikasi akun tetap memerlukan aturan bisnis dan pengawasan yang sesuai.
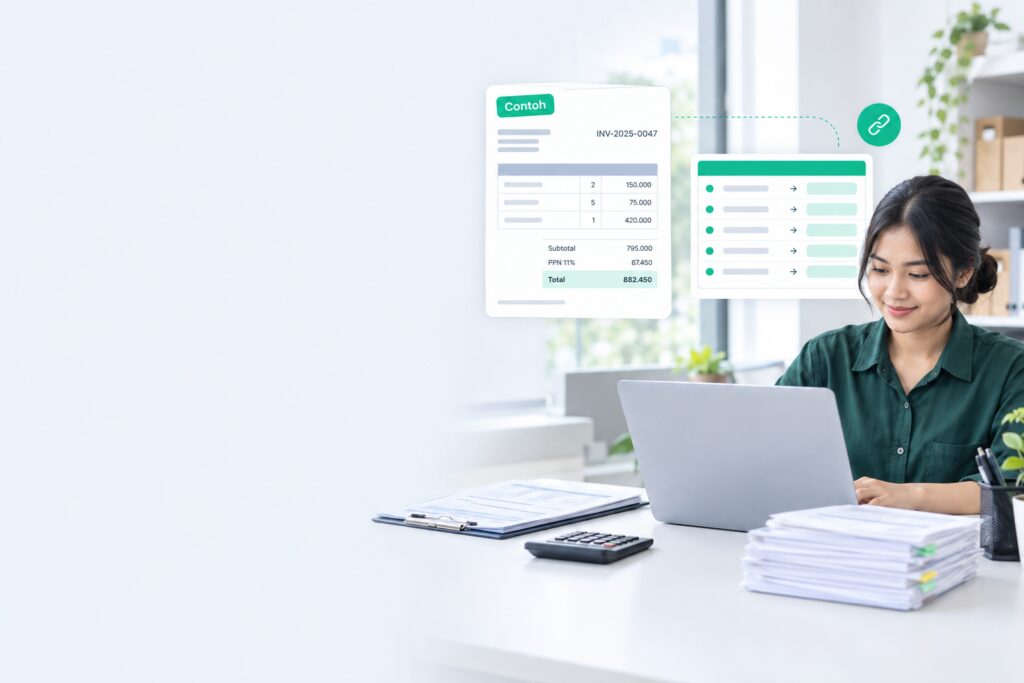
Contoh mapping data invoice sebelum integrasi
Contoh berikut sepenuhnya sintetis dan hanya menunjukkan cara berpikir tentang mapping. Nama vendor, nomor dokumen, serta nominal bukan berasal dari transaksi pelanggan.
| Field pada dokumen | Tujuan yang perlu ditentukan | Pemeriksaan sebelum dicatat |
|---|---|---|
| Nomor invoice | Nomor referensi dokumen | Periksa apakah nomor dan vendor yang sama sudah pernah masuk. |
| Nama vendor | Kontak vendor di sistem | Cocokkan identitas dengan master vendor; hindari membuat kontak ganda karena variasi ejaan. |
| Tanggal invoice | Tanggal transaksi atau dokumen sesuai kebijakan pencatatan | Pastikan format tanggal terbaca benar dan tanggal masuk ke periode yang tepat. |
| Subtotal dan diskon | Baris nilai sebelum atau setelah diskon sesuai format sistem | Periksa perhitungan baris dan cara diskon diterapkan. |
| Pajak, bila tercantum | Field pajak atau perlakuan yang ditetapkan tim finance | Jangan menebak jenis atau perlakuan pajak hanya dari hasil OCR; rujuk dokumen dan kebijakan yang berlaku. |
| Total | Nilai tagihan | Bandingkan dengan penjumlahan field terkait dan angka yang terlihat pada dokumen. |
| Jatuh tempo | Tanggal rencana pembayaran atau pemantauan utang | Bedakan tanggal jatuh tempo dari tanggal invoice. |
Ilustrasi pemeriksaan: jika hasil baca menunjukkan subtotal Rp1.000.000, diskon Rp50.000, dan pajak Rp104.500, jumlah akhirnya secara aritmetika adalah Rp1.054.500 bila pajak memang dihitung atas dasar yang menghasilkan angka tersebut. Contoh ini bukan panduan menghitung pajak atau penetapan perlakuan pajak. Cocokkan angka dengan dokumen sumber dan kebijakan yang telah ditetapkan.
Di mana OCR dan dokumen masuk dalam alur?
OCR adalah teknologi untuk mengenali teks dari dokumen gambar atau PDF. Dalam alur keuangan, OCR dapat menjadi tahap awal untuk menangkap kandidat nilai seperti nomor invoice, tanggal, nama vendor, dan total. Setelah itu, data perlu diperiksa, dipetakan, dan dimasukkan ke proses pencatatan melalui cara yang benar-benar didukung oleh sistem yang digunakan.
- Terima dan kelompokkan dokumen. Pastikan file berasal dari proses bisnis yang sah dan mudah ditelusuri.
- Ekstrak kandidat data. Sistem OCR dapat menghasilkan field yang perlu diperiksa; kualitas scan dan tata letak dapat memengaruhi hasil baca.
- Validasi terhadap sumber. Cocokkan nomor, tanggal, vendor, subtotal, pajak yang tercantum, dan total pada dokumen asli.
- Petakan ke sistem tujuan. Tentukan kontak, akun, kategori, periode, dan status persetujuan sesuai aturan internal.
- Catat dan rekonsiliasi. Pastikan data yang dikirim muncul satu kali pada tujuan dan sesuai dengan dokumen serta alur persetujuan.
Invoice komersial adalah tagihan atas barang atau jasa. Kuitansi atau struk umumnya menjadi bukti transaksi atau pembayaran. Faktur pajak adalah dokumen perpajakan yang berbeda dari invoice komersial; jangan menganggap satu dokumen menggantikan yang lain. Bila proses menyangkut perlakuan pajak, validasi harus mengikuti ketentuan dan arahan profesional yang berlaku.
Pilih cara koneksi dan pola sinkronisasi
Setelah alurnya jelas, tanyakan kepada penyedia sistem apakah ada konektor yang sesuai, dokumentasi API, atau proses impor-ekspor yang didukung. Jika menggunakan file, tetapkan format kolom, aturan penamaan, kontrol versi, dan orang yang berwenang mengimpor. Jika memakai API atau konektor, pahami data apa yang dapat dibaca atau ditulis, batasan akses, serta cara sistem memberi tahu bahwa transaksi gagal.
Pilih sinkronisasi sesuai kebutuhan operasi: berkala atau lebih sering. Jangan menganggap label real-time berarti tidak ada jeda atau kesalahan. Untuk transaksi yang dikirim ulang setelah gangguan, pastikan ada cara mendeteksi dokumen yang sama agar tidak dicatat dua kali. Buat juga alur koreksi untuk void, retur, refund, atau perubahan invoice—jangan hanya menguji transaksi normal.
Checklist validasi dan troubleshooting
| Gejala | Kemungkinan yang diperiksa | Tindakan | Verifikasi |
|---|---|---|---|
| Dokumen tidak muncul di sistem tujuan | Proses pengiriman gagal, koneksi putus, atau data belum masuk jadwal impor | Periksa log atau status proses yang tersedia; ikuti prosedur kirim ulang yang ditetapkan. | Cari dengan nomor dokumen dan pastikan hanya ada satu entri setelah proses selesai. |
| Vendor atau akun tidak cocok | Master data belum ada, nama berbeda, atau mapping belum ditetapkan | Cocokkan kontak dan akun dengan daftar master yang disetujui sebelum mengubah data. | Pastikan transaksi terhubung ke vendor dan klasifikasi yang benar. |
| Jumlah total berbeda dari dokumen | Angka terbaca salah, diskon tidak terpetakan, pajak atau biaya lain ditangani berbeda | Bandingkan setiap field hasil ekstraksi dengan dokumen sumber; koreksi field yang berbeda. | Hitung kembali komponen sesuai dokumen dan pastikan nilai akhirnya sama. |
| Dokumen tercatat dua kali | Impor ulang, pengiriman ulang, atau identitas dokumen tidak digunakan sebagai pemeriksaan | Hentikan proses batch bila perlu dan telusuri nomor dokumen, vendor, tanggal, serta status pengiriman. | Pastikan duplikasi ditangani melalui prosedur koreksi yang berwenang dan tidak menghapus jejak transaksi. |
| Transaksi batal tetapi masih tercatat | Status pembatalan atau refund belum diteruskan ke sistem pembukuan | Gunakan proses pembalikan atau koreksi yang sesuai; jangan membuat transaksi tambahan tanpa pemeriksaan. | Cocokkan status akhir di sumber, catatan akuntansi, dan bukti pembayaran. |
Siapa yang cocok memakai integrasi?
- Input manual mungkin cukup jika transaksi sedikit, sumber data terbatas, dan satu orang dapat memeriksa pencatatan dengan konsisten.
- Impor file atau konektor patut dievaluasi jika ada pekerjaan berulang, format data relatif konsisten, dan ada cara memeriksa data hasil impor.
- Integrasi khusus mungkin perlu dibahas bila alur melibatkan banyak aplikasi, volume tinggi, atau aturan bisnis yang tidak ditangani konektor standar. Evaluasi kebutuhan, biaya, dukungan teknis, keamanan, serta pemeliharaan sebelum mengambil keputusan.
Jika sumbernya berupa banyak invoice vendor, Anda juga dapat membaca panduan mengelola tumpukan faktur vendor. Untuk kontrol kualitas input, lihat cara mengurangi kesalahan input faktur manual.
Ringkasnya
Integrasi software akuntansi yang dapat diperiksa dimulai dari satu alur bisnis yang jelas: tentukan sumber dan tujuan data, petakan field, tetapkan cara menangani kegagalan, lalu uji transaksi normal maupun pengecualian. Untuk dokumen keuangan, OCR dapat membantu mengekstrak kandidat data, tetapi hasilnya tetap perlu divalidasi. Koneksi otomatis tidak menggantikan keputusan akuntansi, pemeriksaan manusia, rekonsiliasi, atau kewajiban mengikuti aturan yang berlaku.
Catatan editorial: panduan ini bersifat umum, bukan rekomendasi konfigurasi untuk produk tertentu. Kemampuan konektor, API, impor, dan ekspor harus dikonfirmasi langsung pada dokumentasi penyedia software yang digunakan.
Siap menghemat 40 jam sebulan?
Mulai otomasi pembukuan bisnis Anda bersama Citraleka sekarang.